





Skuteczna akcja promocyjna pozwala nie tylko zwiększyć sprzedaż w krótkim okresie, ale także osiągnąć długoterminowe korzyści poprzez budowanie pozytywnego wizerunku i zwiększanie rozpoznawalności obiektu hotelowego. Wybór konkretnej formy promocji musi być jednak świadomy i przemyślany, a jednym z czynników, które należy brać pod uwagę, powinna być analiza aspektów podatkowych oraz wymogów formalnych związanych z jej organizacją
Z podatkowego punktu widzenia, otrzymana przez gościa hotelowego uczestnika akcji promocyjnej nagroda czy darmowy gadżet to także potencjalny przychód podlegający opodatkowaniu. Zgodnie z ustawą o podatku dochodowym od osób fizycznych (UPDOF) wygrane w: • konkursach oraz • grach i zakładach wzajemnych (m.in. loteriach promocyjnych) opodatkowane są podatkiem zryczałtowanym w wysokości 10 proc. Przy takiej formie opodatkowania nie ma co prawda możliwości pomniejszenia przychodu o ewentualne koszty jego uzyskania, w związku z czym przychód jest równy dochodowi, jednakże rekompensuje to niższa niż w przypadku zasad ogólnych stawka opodatkowania (10 zamiast 18 lub 32 proc.). Do obowiązków płatnika, którym co do zasady jest hotel organizujący konkurs lub loterię, należy wyliczenie i pobranie kwoty podatku, a następnie wpłacenie pobranych kwot na konto właściwego urzędu skarbowego. Jeżeli wygrana lub nagroda ma postać rzeczową, podatek musi być pobrany przed jej wydaniem. Pobrane kwoty podatku płatnik wykazuje zbiorczo w deklaracji PIT-8AR. Trzeba zwrócić szczególną uwagę na to, aby nie pomylić deklaracji. PIT-8AR składa płatnik pobierający zryczałtowany podatek dochodowy od osób fizycznych. PIT-8C to informacja o m.in. przychodach z innych źródeł – podatek rozliczany jest bez pośrednictwa płatnika.
Zwolnienia podatkowe
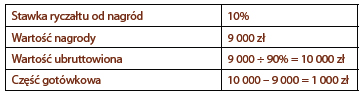
Przed pobraniem podatku, a najlepiej już na etapie planowania i wyboru akcji promocyjnej warto przeanalizować przewidziane przez ustawodawcę zwolnienia podatkowe. Możliwość zastosowania zwolnienia w praktyce oznacza dla hotelu-organizatora zmniejszenie wydatków związanych z organizacją. Wynika to z tego, że wartość ewentualnego podatku zryczałtowanego od nagród rzeczowych finansowana jest zazwyczaj przez organizatora akcji promocyjnej (tzw. ubruttowienie). Warto wskazać na odpowiedni sposób finansowania podatku niejako za obdarowanego (ubruttowienie), ukazany na przykładzie: Stawka ryczałtu od nagród 10% Wartość nagrody 9 000 zł Wartość ubruttowiona 9 000 ÷ 90% = 10 000 zł Część gotówkowa 10 000 – 9 000 = 1 000 zł Gość hotelowy w ramach akcji promocyjnej uzyskuje de facto dwie nagrody, nagrodę rzeczową o wartości 9 tys. zł oraz nagrodę pieniężną o wartości 1 tys. zł. Łączna wartość nagród wynosi 10 tys. zł, z czego należy pobrać 10 proc. podatku. Podatek do pobrania stanowi zatem równowartość nagrody pieniężnej.
Loteria promocyjna
Loteria promocyjna, zgodnie z ustawą o grach hazardowych, jest grą losową, w której uczestniczy się przez nabycie towaru, usługi lub innego dowodu u

Komentarze (0)
Komentarze zamieszczane przez użytkowników wyrażają ich własne poglądy. Wydawca portalu e-hotelarz.pl nie ponosi odpowiedzialności za ich treść. Komentarze nie stanowią materiału prasowego w rozumieniu ustawy – Prawo prasowe.