





W poprzednim artykule poświęconym podstawowym informacjom o rachunkowości stwierdziliśmy, że na układ sprawozdań Statement of Income (można przyrównać go do Rachunku Zysków i Strat) oraz Operating Statement (odnosi się jedynie do jego części związanej z działalnością operacyjną) według USALI zasadniczy wpływ ma struktura organizacyjna hotelu wraz z ośrodkami odpowiedzialności.
W tym odcinku pokażę, w jaki sposób czynniki te wywierają wpływ na układ sprawozdań.
Hotel jak dzbanek z wodą
Model funkcjonowania przedsiębiorstwa można porównać do dzbanka napełnionego w znacznej części wodą oraz czterech szklanek o różnej wielkości stojących w trzech poziomach jedna na drugiej. Dzbanek będzie symbolizował teoretyczną, maksymalną sprzedaż hotelu wynikającą z jego technicznych możliwości w krótkim okresie. Krótki okres zdefiniujmy jako okres, w którym nie jesteśmy w stanie zmienić zdolności produkcyjnych. Woda znajdująca się w dzbanku symbolizuje faktyczny przychód, który w krótkim okresie osiągniemy przy niezmienionych zdolnościach produkcyjnych. Zawsze będzie jej trochę mniej niż może pomieścić dzbanek.
Ale cały czas będziemy dążyli, aby w kolejnych okresach dzbanek był jak najbardziej pełny. Wodą z dzbanka będziemy napełniali poszczególne rzędy szklanek, zaczynając od szklanki górnej. Woda po wypełnieniu pierwszego naczynia będzie się przelewała do naczynia znajdującego się niżej. Naszym zadaniem jest takie gospodarowanie wodą, aby wypełniła ona w jak największym stopniu naczynia znajdujące się najniżej. Napełnienie pierwszej szklanki w nomenklaturze controllingowej będzie oznaczało że koszty bezpośrednie w działach operacyjnych hotelu, które generują sprzedaż zostały pokryte. Zostaje w ten sposób wypracowany dochód operacyjny (suma przychodów minus koszty operacyjne działów, które ten przychód wypracowały). Dochód ten posłuży do pokrycia innych kosztów (następnej szklanki) oraz wypracowaniu zysku (dolne szklaneczki).
Centra zysków, kosztów i inwestycji
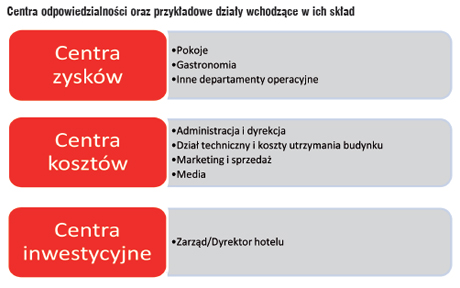
Układ dzbanka i pierwszej szklanki nazwiemy centrum zysku. Do centrów zysku zaliczymy wszystkie działy hotelu, które generują zarówno przychody jak i koszty. Najważniejsze z nich to pokoje i gastronomia, a pozostałe to np. SPA & Wellness, fitness, parkingi i garaże. Po napełnieniu pierwszej szklanki, woda przeleje się i będzie wypełniała szklankę znajdującą się poniżej. Jest to wciąż ta sama woda, i nie ma jej ani więcej ani mniej, ponadto ile mieliśmy jej na początku. Napełnianie drugiej szklanki zdefiniujmy jako pokrywanie kosztów bezpośrednich w centrach kosztów. Centra kosztów to te, które generują wyłącznie koszty, ale są niezbędne dla kompleksowego funkcjonowania przedsiębiorstwa. Wśród nich wymienić można: administrację i dyrekcję, sprzedaż i marketing, dział techniczny i koszty utrzymania budynku. Departamenty te zabierają na „swoje utrzymanie” część wody z wypracowanego dochodu operacyjnego przez centra zysków. Po uzupełnieniu wodą drugiej szklanki rozpocznie się napełnianie dwóch kolejnych ustawionych poniżej.

Komentarze (0)
Komentarze zamieszczane przez użytkowników wyrażają ich własne poglądy. Wydawca portalu e-hotelarz.pl nie ponosi odpowiedzialności za ich treść. Komentarze nie stanowią materiału prasowego w rozumieniu ustawy – Prawo prasowe.